L’idrogeno verde in Italia è ancora lontano dagli obiettivi 2030: le Hydrogen Valley del PNRR, i costi di produzione e gli investimenti necessari per accelerare la decarbonizzazione industriale
L’idrogeno rinnovabile può contribuire alla decarbonizzazione dell’industria pesante e dei trasporti, ma in Italia lo sviluppo della filiera procede a rilento. La capacità stimata dei progetti censiti dal Laboratorio REF si attesta tra 110 e 130 megawatt, a fronte dei circa 3 gigawatt di elettrolizzatori previsti dagli obiettivi nazionali per il 2030.
La distanza evidenzia una difficoltà che va oltre la realizzazione degli impianti: trasformare i finanziamenti pubblici in una filiera industriale capace di produrre a costi competitivi, trovare clienti e attrarre capitali privati. Le Hydrogen Valley finanziate dal Piano nazionale di ripresa e resilienza hanno avviato la sperimentazione, ma il passaggio alla produzione su scala industriale resta la sfida decisiva.
A cosa serve l’idrogeno verde
L’elettrificazione diretta è generalmente la soluzione più efficiente per ridurre il ricorso ai combustibili fossili. Non tutti i processi, tuttavia, possono essere convertiti facilmente all’elettricità: nella siderurgia, in alcune lavorazioni ad alta temperatura e in determinati segmenti dei trasporti pesanti servono alternative tecnologiche.
L’idrogeno può rispondere a queste esigenze, immagazzinando energia e rendendola disponibile per impieghi difficili da elettrificare. Non è però una fonte primaria: per produrlo occorre energia e il processo comporta perdite che rendono poco conveniente utilizzarlo quando l’elettricità può essere impiegata direttamente.
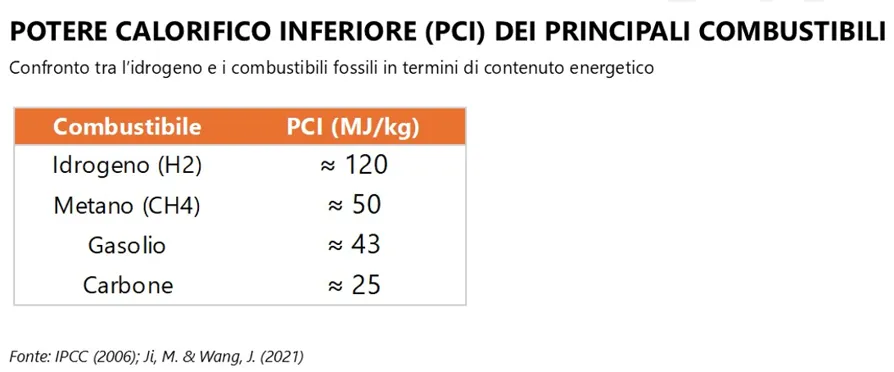
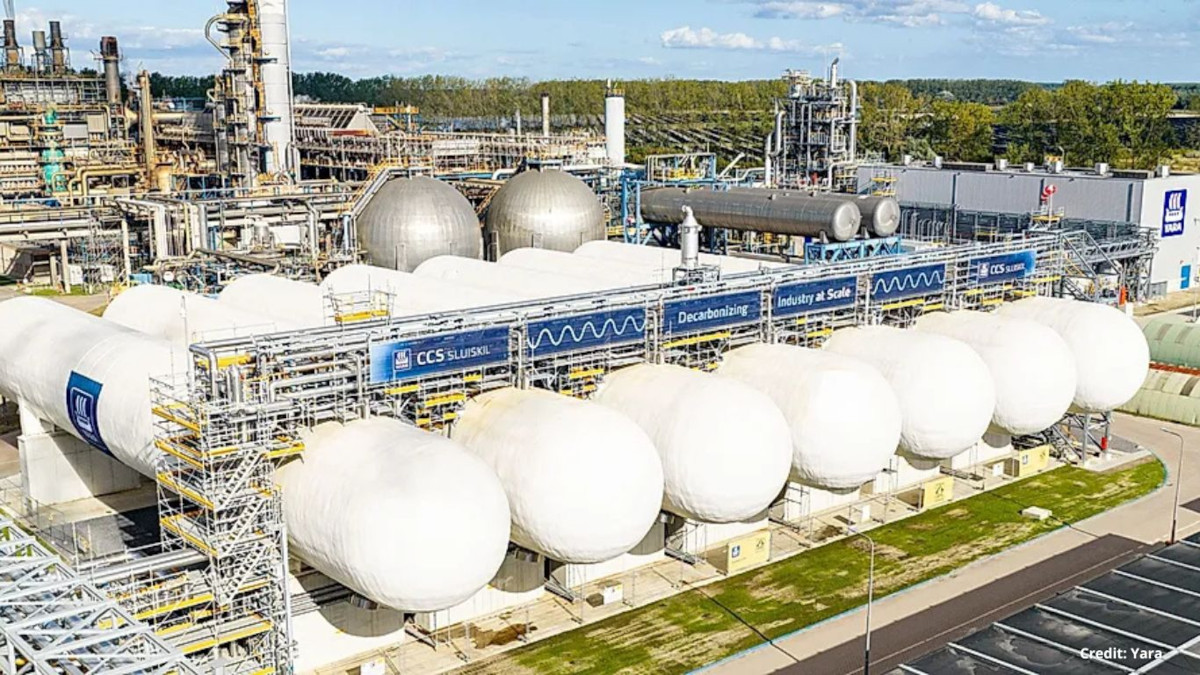
La sostenibilità dipende soprattutto dal metodo di produzione. L’idrogeno grigio deriva principalmente dal gas naturale senza cattura della CO₂; quello blu prevede sistemi di cattura e stoccaggio del carbonio, con benefici legati alla loro effettiva efficacia. L’idrogeno verde viene invece prodotto mediante elettrolisi dell’acqua con elettricità rinnovabile ed è la soluzione più coerente con gli obiettivi climatici, purché rispetti i criteri europei.
La sostenibilità dipende soprattutto dal metodo di produzione: le differenze tra idrogeno blu e idrogeno verde riguardano sia il processo produttivo sia le emissioni associate.
Hydrogen Valley, cosa sta facendo l’Italia con il PNRR
Il PNRR ha destinato inizialmente 500 milioni di euro alle Hydrogen Valley, con altri 90 milioni aggiunti nell’ambito della revisione collegata a REPowerEU. L’obiettivo è sviluppare impianti di produzione e utilizzo dell’idrogeno, soprattutto in aree industriali dismesse.
Il finanziamento è stato suddiviso tra una linea regionale da circa 450 milioni di euro e una linea Bandiera da 50 milioni, riservata a progetti ritenuti strategici dalle amministrazioni regionali.
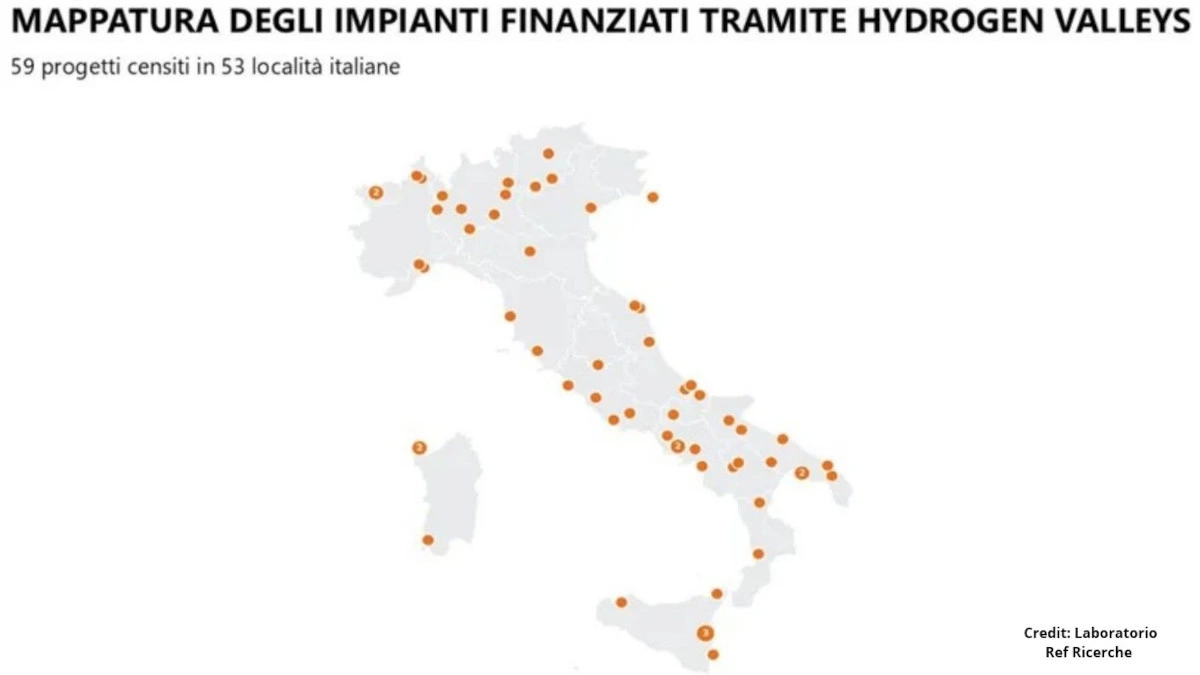
La mappatura del Laboratorio REF individua 63 iniziative: 57 appartenenti alla linea regionale, quattro alla linea Bandiera e due con un canale di finanziamento non chiaramente identificato. Il Mezzogiorno concentra 31 progetti, il Nord 22 e il Centro 10.
Gli impianti censiti sono generalmente di dimensioni contenute, con elettrolizzatori compresi soprattutto tra uno e dieci megawatt. Inoltre, la frammentazione delle informazioni pubbliche non consente di verificare con precisione lo stato di avanzamento di tutte le iniziative.
Per i progetti privi di dati tecnici, il Laboratorio REF ha elaborato due scenari, ipotizzando potenze differenti. La capacità complessiva stimata oscilla così tra 110 e 130 MW, un valore molto inferiore ai circa 3 GW indicati dal PNIEC per il 2030.
Il confronto richiede una precisazione: le Hydrogen Valley sono nate principalmente come progetti dimostrativi, mentre gli obiettivi nazionali comprendono anche lo sviluppo di impianti industriali più grandi. Resta però evidente la necessità di passare dalla sperimentazione a investimenti in grado di sostenersi sul mercato.
Quanto costa l’idrogeno verde e quali incentivi sono previsti
Il costo di produzione rappresenta uno dei principali ostacoli alla diffusione dell’idrogeno rinnovabile. Le stime riportate dal Laboratorio REF indicano valori compresi tra quattro e otto euro al chilogrammo in Europa, con differenze legate soprattutto al prezzo dell’elettricità e alle caratteristiche degli impianti.
L’energia necessaria per l’elettrolisi incide in modo determinante sui costi. Per rendere competitiva la produzione servono quindi forniture rinnovabili convenienti, autorizzazioni certe e collegamenti adeguati alle reti.
Le imprese sono meno propense a investire se non hanno garanzie sulla disponibilità e sul prezzo dell’idrogeno; allo stesso tempo, i produttori difficilmente realizzano nuovi impianti senza clienti disposti ad acquistare volumi significativi per periodi prolungati.
Le difficoltà incontrate da alcuni progetti nel 2024 e nel 2025 dimostrano che i contributi iniziali non sempre sono sufficienti. I tempi autorizzativi, le scadenze del PNRR e l’incertezza sui ricavi possono compromettere la realizzazione degli impianti anche in presenza di sostegni pubblici.
Per ridurre questi rischi, l’Unione europea ha sviluppato strumenti come la European Hydrogen Bank, che incentiva la produzione di idrogeno rinnovabile. In Italia è previsto anche un regime di aiuti da sei miliardi di euro, approvato dalla Commissione europea il 30 marzo 2026.
Il decreto Tariffe, pubblicato il 7 agosto 2026, ha definito il quadro operativo dei contratti per differenza, con incentivi della durata di 15 anni, un volume incentivabile di 200.000 tonnellate annue e gare del Gestore dei servizi energetici (GSE) previste almeno ogni sei mesi.
Per sostenere lo sviluppo della filiera, l’Italia ha introdotto nuovi incentivi per la produzione di idrogeno rinnovabile , con l’obiettivo di rendere più prevedibili i ricavi degli impianti.
Questi meccanismi mirano a rendere più prevedibili i ricavi e a favorire gli investimenti. La loro efficacia dipenderà tuttavia dalle condizioni delle aste e dalla capacità dei produttori di trovare una domanda effettiva.
Le regole europee e gli obiettivi italiani al 2030
La strategia europea sull’idrogeno si inserisce nel Green Deal e nel pacchetto Fit for 55, che punta a ridurre le emissioni nette di almeno il 55% entro il 2030 rispetto al 1990 e a raggiungere la neutralità climatica nel 2050.
La direttiva RED III stabilisce per il 2030 un obiettivo vincolante di almeno il 42,5% di energie rinnovabili nei consumi finali lordi dell’Unione, con un ulteriore obiettivo indicativo per arrivare al 45%. Per l’industria, prevede inoltre obiettivi specifici per i combustibili rinnovabili di origine non biologica, categoria che comprende l’idrogeno verde conforme ai requisiti europei: il 42% entro il 2030 e il 60% entro il 2035, secondo le condizioni previste dalla normativa.
La regolamentazione punta a creare una domanda stabile e a ridurre l’incertezza per i produttori. Restano tuttavia questioni aperte sui criteri di produzione, sull’utilizzo di nuova capacità rinnovabile e sulla correlazione temporale tra generazione e consumo di elettricità.
In Italia, il Piano nazionale integrato per l’energia e il clima e la Strategia nazionale per l’idrogeno delineano gli obiettivi di sviluppo della filiera. La strategia indica per il 2030 un contributo dell’idrogeno pari al 2% della domanda energetica finale, risparmi potenziali di otto milioni di tonnellate di CO₂ e investimenti fino a dieci miliardi di euro.
La domanda di idrogeno rinnovabile è stimata in circa 250.000 tonnellate annue. Il PNIEC prevede una capacità di elettrolisi di circa 3 GW, ma la produzione nazionale potrebbe non bastare a coprire il fabbisogno, rendendo importanti le importazioni.
In questo scenario si inserisce il SoutH2 Corridor, un progetto di oltre 3.300 chilometri che punta a collegare il Nord Africa all’Europa centrale a partire dal 2030, riutilizzando per più del 65% gasdotti esistenti. La capacità indicata può arrivare a circa quattro milioni di tonnellate di idrogeno all’anno.
L’Italia potrebbe così rafforzare il proprio ruolo di hub energetico nel Mediterraneo. Per trasformare questa opportunità in un vantaggio industriale serviranno però infrastrutture adeguate, accordi di fornitura e investimenti coerenti con la crescita della domanda.
Il nodo delle infrastrutture e della competitività
La distribuzione geografica delle risorse rinnovabili e dei consumi industriali complica ulteriormente lo sviluppo della filiera. Il potenziale solare ed eolico è concentrato soprattutto nel Mezzogiorno e nelle Isole, mentre una parte rilevante della domanda industriale si trova al Nord.
Collegare i luoghi di produzione a quelli di consumo richiede infrastrutture dedicate. Le reti del gas esistenti possono offrire opportunità di riutilizzo, ma le caratteristiche dell’idrogeno impongono verifiche tecniche e possibili adeguamenti.
Nelle prime fasi, produrre l’idrogeno vicino agli utilizzatori può ridurre le difficoltà logistiche. Per costruire un mercato nazionale, tuttavia, occorre coordinare la localizzazione degli impianti con lo sviluppo delle reti e con le esigenze delle imprese.
La sfida italiana: passare dai progetti al mercato
L’idrogeno verde non è destinato a sostituire l’elettricità in tutti i settori, ma può diventare uno strumento importante per ridurre le emissioni dove l’elettrificazione diretta incontra limiti tecnici o economici.
I progetti finanziati dal PNRR hanno creato una base di partenza, ma i risultati dovranno essere misurati sulla capacità produttiva realmente operativa, sui volumi generati e sulla sostenibilità economica degli impianti.
Per colmare il divario rispetto agli obiettivi del 2030 saranno determinanti energia rinnovabile a prezzi competitivi, autorizzazioni più prevedibili, incentivi efficaci e contratti di acquisto capaci di garantire una domanda stabile.
La partita si giocherà quindi sulla capacità di trasformare le iniziative dimostrative in una filiera industriale che attiri capitali privati e trovi spazio nei settori più difficili da decarbonizzare. È questo il passaggio che determinerà il contributo concreto dell’idrogeno alla transizione energetica italiana.