Il sistema italiano conta ancora 544 gestori e deve accelerare il consolidamento industriale. La gestione delle risorse idriche passa da nuove aggregazioni, investimenti nelle infrastrutture e concessioni per 4 miliardi di euro in scadenza entro il 2029
Il sistema idrico italiano è davanti a un passaggio decisivo. Le infrastrutture hanno bisogno di interventi sempre più consistenti, i cambiamenti climatici mettono sotto pressione acquedotti e reti di distribuzione e le nuove disposizioni europee impongono standard ambientali più elevati. Eppure, il settore continua a scontare un problema strutturale: la frammentazione delle gestioni.
E’ quanto emerge dall’ultimo Position Paper di Laboratorio Ref Ricerche dal titolo “Governance e consolidamento industriale: ora occorre accelerare”.
In Italia operano ancora 544 gestori, molti dei quali attivi su territori limitati e con capacità tecniche, organizzative e finanziarie non sempre sufficienti a sostenere programmi di investimento complessi. La riorganizzazione avviata negli ultimi anni ha prodotto alcuni risultati, ma la gestione unica d’ambito, che avrebbe dovuto essere completata entro il 30 settembre 2022, resta un obiettivo incompiuto.
La questione va oltre l’organizzazione amministrativa. Dalla solidità dei gestori dipendono la possibilità di modernizzare le reti, migliorare la qualità del servizio e reperire le risorse necessarie per affrontare le sfide ambientali. Per questo il consolidamento industriale è diventato una delle priorità del comparto.
ARERA fotografa un sistema ancora frammentato
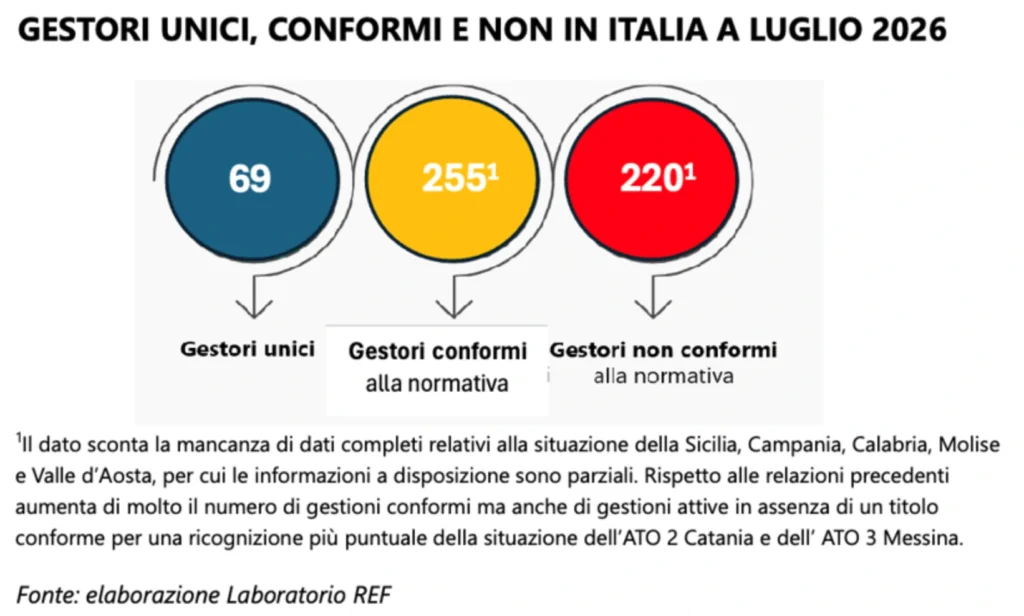
L’ultima relazione semestrale di ARERA sul riordino degli assetti locali, riferita a luglio 2026, censisce 544 operatori: 69 gestori unici d’ambito sui 93 previsti a regime, 255 gestori con un affidamento conforme alla normativa e 220 privi di un titolo conforme.
Rispetto all’anno precedente sono stati compiuti alcuni passi avanti, grazie ai nuovi affidamenti nel Biellese-Vercellese-Casalese, nel distretto Sannita e nell’Alessandrino. Il quadro generale, tuttavia, rimane disomogeneo.
Le difficoltà derivano da ambiti territoriali sottodimensionati, procedure di affidamento non concluse, ricorsi amministrativi e proroghe che prolungano la permanenza di più operatori nello stesso territorio. A complicare il percorso intervengono anche i ritardi nei subentri e le difficoltà economiche legate al trasferimento delle infrastrutture dai gestori uscenti a quelli nuovi.
La necessità di rafforzare la struttura industriale del comparto emerge anche dai dati sugli investimenti: il PNRR ha contribuito ad accelerare la spesa per le infrastrutture idriche, ma restano differenze territoriali e fabbisogni finanziari significativi, come approfondito nell’analisi sugli investimenti nel servizio idrico e il ruolo del PNRR.
Ambiti troppo piccoli e aggregazioni ancora insufficienti
Uno dei principali ostacoli è rappresentato dalla dimensione degli ambiti territoriali ottimali (ATO). In alcune regioni, le delimitazioni amministrative non consentono di raggiungere una scala adeguata e non sempre seguono criteri coerenti con la struttura dei bacini idrografici.
Tra gli esempi figurano l’ATO di Savona, i distretti Napoli Nord e Napoli Città in Campania e la possibile istituzione di un ATO della Valle Camonica in Lombardia.
La normativa ha già indicato la necessità di favorire aggregazioni più ampie, anche attraverso ambiti regionali, ma in diversi territori mancano ancora iniziative concrete. Il problema è soprattutto economico e industriale: gestioni più strutturate possono concentrare competenze, razionalizzare i costi e programmare interventi infrastrutturali su orizzonti temporali più lunghi.
Friuli-Venezia Giulia e Abruzzo, le strategie regionali
Alcune amministrazioni regionali hanno introdotto strumenti per accompagnare la riorganizzazione.
Il Friuli-Venezia Giulia, con la legge regionale n. 5 del 2024, ha previsto finanziamenti fino a 4 milioni di euro per sostenere gli aumenti di capitale necessari nelle fusioni tra società in house attive nei servizi idrici e ambientali. La misura ha già accompagnato la fusione tra CAFC e HydroGEA, dando vita a un unico operatore del servizio idrico per 154 Comuni delle province di Udine e Pordenone.
Diverso è il meccanismo previsto dal decreto legislativo 201/2022, attuato con il decreto ministeriale del 28 aprile 2023. In questo caso sono state introdotte premialità indirette per favorire la riorganizzazione degli ambiti e l’aggregazione dei Comuni, senza istituire contributi diretti o un fondo dedicato.
Un intervento di riordino significativo riguarda anche l’Abruzzo. Con una legge del giugno 2026, la Regione ha stabilito il passaggio dagli attuali sei sub-ambiti a un massimo di due, confermando la gestione pubblica. La transizione sarà graduale e collegata alle scadenze delle concessioni, a partire dal 2027. Tra gli obiettivi figurano il rafforzamento degli investimenti per l’adattamento climatico e la riduzione delle differenze infrastrutturali tra aree interne e costa.
In Campania, invece, il passaggio da cinque a sette distretti territoriali, avvenuto tra il 2021 e il 2022, ha reso ancora più evidente la necessità di ripensare l’organizzazione del servizio.
Affidamenti in ritardo e proroghe: i casi più complessi
Nonostante le disposizioni normative, in diverse aree del Paese il servizio viene ancora svolto senza un titolo giuridico pienamente conforme. Le situazioni più problematiche interessano alcune zone di Lombardia, Piemonte, Liguria, Lazio e Sicilia.
In alcuni casi le verifiche sui requisiti per la salvaguardia delle gestioni precedenti non sono state completate; in altri, i ricorsi davanti ai giudici amministrativi hanno rallentato il passaggio ai nuovi operatori.
Per superare le situazioni di inerzia si pone l’esigenza di utilizzare in modo più efficace i poteri sostitutivi di Regioni e Governo. Si valuta inoltre l’introduzione di procedure amministrative accelerate, con termini ridotti per i contenziosi relativi agli affidamenti.
Le difficoltà emergono chiaramente in alcuni territori. Nel distretto Napoli Nord e nell’ATO 3 Messina le procedure non risultano ancora concluse, nonostante la scadenza dei termini e la nomina di commissari ad acta. Nel distretto Sannita, invece, la gara per il socio privato di Sannio Acque è stata aggiudicata ad ACEA. A Trapani il servizio è stato affidato temporaneamente a Invitalia, in attesa della gara per la futura società mista.
Anche in Toscana il percorso presenta elementi di transizione. Nell’ATO 3 Medio Valdarno, Publiacqua ha ottenuto a dicembre 2025 una proroga tecnica fino al nuovo affidamento e comunque non oltre dicembre 2026. Nell’aprile 2026 l’assemblea di AIT ha orientato la scelta verso una gestione in house, attraverso Publiacqua o una nuova società.
Nelle Marche, nell’ATO 3 Marche Centro-Macerata, le scadenze sono state spostate alla fine del 2027 dal decreto Milleproroghe, dopo i rilievi della Corte dei conti e dell’Antitrust. Il percorso resta subordinato a una serie di adempimenti, tra cui il nuovo Piano d’ambito e la definizione della forma di gestione.
Concessioni in scadenza: 48 gestioni e 4 miliardi di valore residuo
Il prossimo quadriennio sarà particolarmente importante per il futuro del servizio idrico. Tra il 2026 e il 2029 scadranno infatti le concessioni di 48 gestioni, che servono circa 1.295 Comuni e oltre 11 milioni di abitanti. Il valore residuo cumulato è stimato in circa 4 miliardi di euro. In 13 casi si tratta di gestori unici d’ambito.
Le scadenze rappresentano un’occasione per rivedere gli assetti territoriali, ma in diversi casi sono state accompagnate da proroghe o estensioni delle concessioni.
Nell’ATO 1 Verbano Cusio Ossola e Pianura Novarese e nell’ATO Bacchiglione alcuni affidamenti in scadenza a fine 2026 sono stati prolungati di dieci anni, fino al 2036, nonostante i dubbi di compatibilità normativa sollevati da ARERA.
A Messina la concessione di AMAM è stata estesa fino alla fine del 2026, mentre a Mantova quella di Sicam è stata prorogata fino ad agosto 2026 per completare gli interventi finanziati dal PNRR.
In Sardegna, EGAS ha esteso fino al 2030 l’affidamento di Domus Acqua, mentre Abbanoa ha chiesto di spostare la propria scadenza al 2034 per sostenere un piano di investimenti da 1,82 miliardi di euro.
Una disposizione specifica riguarda anche l’ATO 2 Lazio Centrale Roma: la legge di Bilancio 2026 consente di estendere fino a dieci anni la concessione in proporzione agli investimenti destinati alla messa in sicurezza dell’acquedotto del Peschiera.
In Emilia-Romagna, invece, entro il 2027 scadranno dieci concessioni nei sub-ambiti di Parma, Modena, Bologna e Ferrara. La soluzione individuata come più probabile è quella della gara.
Il costo dei subentri può frenare i nuovi investimenti
Oltre alle procedure amministrative, il consolidamento deve fare i conti con una questione finanziaria spesso determinante: il valore residuo degli investimenti realizzati dai gestori uscenti.
Il nuovo operatore deve infatti riconoscere le somme dovute per le infrastrutture e gli interventi non ancora ammortizzati. Quando gli importi sono elevati, il pagamento può assorbire una parte significativa delle risorse disponibili, sottraendole alla realizzazione di nuove opere.
A Brescia il valore residuo di A2A Ciclo Idrico rappresenta un elemento rilevante nel passaggio ad Acque Bresciane. Situazioni analoghe emergono a Como.
A Cuneo, Co.Ge.Si ha dovuto ricorrere a un finanziamento bancario da 27 milioni di euro, pari a circa il 40% delle somme dovute al precedente gestore.
Tra le possibili soluzioni figura il Fondo di garanzia delle opere idriche, che non è ancora operativo. Il suo utilizzo potrebbe essere esteso anche alla copertura finanziaria dei valori di subentro, quando il nuovo gestore non dispone immediatamente della liquidità necessaria.
L’accesso dovrebbe essere subordinato a una verifica di ARERA sulla congruità degli importi e sulla sostenibilità dei piani di rimborso. In questo modo sarebbe possibile agevolare i nuovi operatori, offrire maggiori garanzie a quelli uscenti e ridurre il rischio di contenziosi.
La sfida è costruire gestori più solidi e infrastrutture resilienti
La riorganizzazione del servizio idrico non può essere considerata una semplice operazione societaria. La dimensione dei gestori incide direttamente sulla capacità di attrarre finanziamenti, disporre di competenze specialistiche e realizzare interventi complessi.
Con reti che richiedono ammodernamento e territori sempre più esposti agli effetti dei cambiamenti climatici, il settore ha bisogno di una programmazione industriale di lungo periodo.
Le priorità riguardano procedure di affidamento più rapide, un monitoraggio rigoroso delle proroghe, strumenti finanziari per agevolare i subentri e un’applicazione efficace dei poteri sostitutivi nei casi di inerzia amministrativa.
Rendere operativo il Fondo di garanzia delle opere idriche potrebbe contribuire a superare uno degli ostacoli economici più rilevanti. Ma il cambiamento richiede soprattutto una governance capace di accompagnare le aggregazioni e trasformare gli affidamenti formali in gestioni realmente operative.
Il traguardo è un servizio idrico più efficiente, finanziariamente sostenibile e in grado di garantire infrastrutture adeguate alle esigenze dei cittadini e alle nuove sfide ambientali.