Le richieste di connessione per nuovi data center in Italia superano i 100 GW. Il position paper di Laboratorio REF Ricerche analizza consumi energetici, rete elettrica, sostenibilità e ritardi normativi, indicando le priorità per governare la crescita delle infrastrutture digitali
La corsa ai data center in Italia ha raggiunto dimensioni che pongono nuove questioni per il sistema energetico nazionale. Le richieste di connessione alla rete elettrica per realizzare nuovi impianti hanno superato i 100 GW, una potenza enormemente superiore a quella attualmente installata. Eppure, mentre gli investimenti nelle infrastrutture digitali accelerano, le regole per accompagnarne lo sviluppo procedono con maggiore lentezza.
È il quadro delineato dall’ultimo position paper di Laboratorio REF Ricerche, intitolato “Data center: in attesa di una disciplina”. L’analisi esamina la crescita del settore in Italia, il percorso normativo europeo e le soluzioni già adottate da alcuni Paesi, mettendo in evidenza un problema centrale: come attrarre investimenti strategici senza compromettere la sicurezza della rete elettrica e la sostenibilità ambientale dei territori.
Secondo il documento, al 31 agosto 2026 le richieste di connessione presentate a Terna avevano raggiunto circa 101 GW, rispetto ai 55 GW del luglio 2025. Più del 70% delle domande riguarda Lombardia e Piemonte, confermando la concentrazione dei progetti in alcune aree del Nord Italia.
Il confronto con la situazione attuale rende ancora più evidente la portata del fenomeno. La Strategia del Ministero delle Imprese e del Made in Italy (MIMIT), pubblicata nel novembre 2025, censisce infatti 146 data center sul territorio nazionale, per una potenza installata complessiva di 287 MW.
Non tutte le richieste di connessione si tradurranno necessariamente in nuovi impianti, ma il divario tra capacità esistente e progetti presentati mostra quanto sia importante programmare per tempo le infrastrutture.
Perché i data center sono diventati strategici per l’Italia
I data center sono strutture che ospitano server, sistemi di archiviazione e apparecchiature di rete. Rappresentano la componente fisica dell’economia digitale: consentono il funzionamento dei servizi cloud, delle piattaforme online, dei sistemi bancari e delle applicazioni di intelligenza artificiale.
La loro importanza non è soltanto economica. Disporre di capacità di calcolo e archiviazione sul territorio nazionale significa anche ridurre la dipendenza tecnologica da altri Paesi e rafforzare il controllo sulle infrastrutture digitali.
Ma questa opportunità comporta un costo infrastrutturale significativo. I data center richiedono energia in modo continuativo e, nella maggior parte dei casi, hanno margini limitati per modificare i consumi in risposta alle condizioni della rete.
Come evidenzia Laboratorio REF Ricerche, il problema è soprattutto legato alla velocità di sviluppo degli impianti. Un data center può raggiungere la piena operatività in 12-18 mesi, mentre la realizzazione di nuove linee elettriche e centrali richiede tempi generalmente più lunghi.
Si crea così un possibile disallineamento tra la crescita della domanda e la capacità della rete di trasportare energia nei luoghi in cui viene richiesta. Non è necessariamente una questione di insufficienza della produzione elettrica nazionale: possono essere le infrastrutture locali a non riuscire a sostenere contemporaneamente tutti i nuovi allacciamenti.
La concentrazione geografica aggrava il fenomeno. Poli come Dublino, Amsterdam, Francoforte e l’area a nord di Milano dimostrano come un’elevata presenza di data center possa saturare specifiche porzioni della rete, anche quando la disponibilità complessiva di energia è sufficiente.
Non tutti i data center consumano allo stesso modo
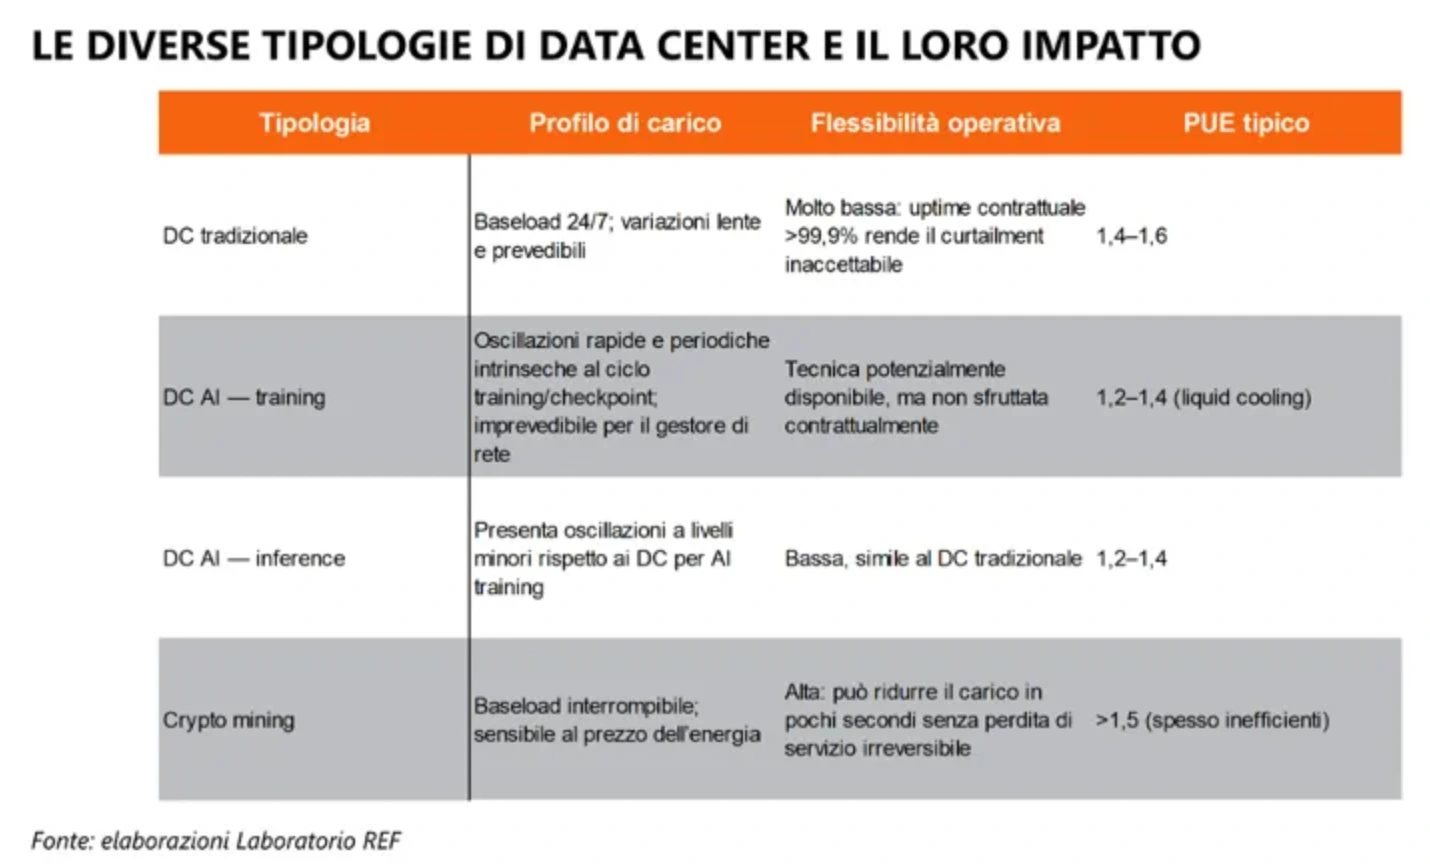
Un altro aspetto sottolineato nel position paper riguarda le differenze tra le tipologie di infrastrutture.
I data center tradizionali, utilizzati per servizi cloud, commercio elettronico e attività bancarie, presentano generalmente consumi costanti e poco flessibili.
Quelli dedicati all’addestramento dell’intelligenza artificiale alternano invece fasi di calcolo particolarmente intense ad altre attività, con variazioni significative del carico elettrico.
Le strutture dedicate all’inferenza, cioè quelle che utilizzano modelli di intelligenza artificiale già addestrati per rispondere alle richieste degli utenti, hanno invece un profilo di consumo più stabile e sono destinate ad assumere un peso crescente.
Un caso differente è quello del crypto mining, che può ridurre o interrompere i consumi quando l’energia diventa più costosa. Proprio questa flessibilità lo rende potenzialmente adatto a partecipare ai meccanismi di risposta della domanda elettrica.
La distinzione è importante anche sul piano normativo: applicare le stesse regole a impianti con caratteristiche così diverse potrebbe non essere la soluzione più efficace.
Energia, acqua e calore: come misurare l’impatto ambientale
La sostenibilità dei data center non dipende esclusivamente dalla quantità di elettricità consumata. Anche l’acqua necessaria per il raffreddamento, il recupero del calore e la gestione delle apparecchiature a fine vita contribuiscono a determinarne l’impatto ambientale.
Per misurare le prestazioni degli impianti vengono utilizzati tre indicatori principali.
Il PUE (Power Usage Effectiveness) misura il rapporto tra l’energia complessivamente consumata dalla struttura e quella utilizzata dai server. Il valore ideale è 1.
Il WUE (Water Usage Effectiveness) indica il consumo idrico in rapporto all’energia impiegata dai sistemi informatici.
L’ERE (Energy Reuse Effectiveness) misura invece la quantità di calore recuperata e riutilizzata all’esterno, per esempio attraverso le reti di teleriscaldamento.
Quest’ultimo indicatore è particolarmente interessante perché consente di trasformare una parte del calore prodotto dai server in una risorsa per edifici e attività produttive. La sua applicazione dipende però dalla presenza di infrastrutture di recupero e distribuzione nelle vicinanze.
Il documento richiama inoltre l’importanza di migliorare gli strumenti di misurazione del consumo idrico. Il WUE, da solo, non permette infatti di valutare completamente la pressione sulle risorse locali: conta anche la provenienza dell’acqua utilizzata e la sua disponibilità nel territorio.
Le nuove regole europee per i data center: prime etichette dal 2027
Mentre l’Italia deve ancora completare il proprio percorso normativo, l’Unione europea sta lavorando a un sistema progressivo di regolazione, che parte dalla trasparenza sui consumi per arrivare alla definizione di standard minimi.
La Direttiva sull’efficienza energetica prevede che gli operatori con almeno 500 kW di potenza informatica comunichino ogni anno i dati relativi ai consumi e alle prestazioni dei propri impianti attraverso un database europeo.
Il Regolamento delegato (UE) 2026/7000 introduce inoltre un sistema di etichettatura pubblica con classi dalla A alla G. La valutazione considera diversi aspetti: efficienza energetica, consumo idrico, fonti di approvvigionamento, recupero del calore e contributo alla rete elettrica.
Le prime etichette sono previste entro il 15 agosto 2027. Questa classificazione potrebbe diventare un riferimento per i futuri requisiti minimi e incidere sulle decisioni degli investitori, sulle autorizzazioni e sull’accesso ai finanziamenti.
Anche la proposta di Cloud and AI Development Act punta a favorire lo sviluppo delle infrastrutture digitali, prevedendo zone di accelerazione con procedure autorizzative entro dodici mesi e l’utilizzo degli indicatori europei per definire i requisiti dei nuovi insediamenti.
I primi dati europei disponibili indicano un PUE medio di 1,36, un WUE di 0,58 metri cubi per MWh e un recupero del calore pari appena all’1,8%. Il quadro, tuttavia, non è ancora completo: alla rilevazione ha partecipato soltanto circa il 36% degli operatori stimati.
Restano da definire le soglie obbligatorie, gli indicatori da utilizzare e l’eventuale applicazione dei requisiti agli impianti già esistenti. Secondo l’analisi, l’introduzione di standard vincolanti non è attesa prima di circa due anni.
Irlanda e Germania hanno già scelto la strada delle regole
Il confronto europeo evidenzia approcci differenti, ma anche una maggiore capacità di alcuni Paesi di intervenire preventivamente.
L’Irlanda, che concentra circa il 97% dei propri data center nell’area di Dublino, ha introdotto attraverso il regolatore CRU una disciplina specifica per le connessioni alla rete.
Per gli impianti di maggiori dimensioni sono previsti obblighi di autoproduzione: gli operatori devono realizzare un’unità energetica con capacità almeno pari a quella richiesta per la connessione. Per le strutture superiori a 10 MVA, l’impianto di produzione deve essere collocato nelle vicinanze del data center.
È inoltre previsto che entro sei anni almeno l’80% dei consumi sia coperto da energia rinnovabile prodotta in Irlanda.
La Germania ha invece puntato soprattutto sull’efficienza. Per i data center con una potenza di connessione non ridondante di almeno 300 kW sono stati stabiliti limiti progressivi al PUE. I nuovi impianti devono rispettare un valore massimo di 1,2 dal luglio 2026, mentre per quelli già attivi sono previsti limiti di 1,5 dal luglio 2027 e 1,3 dal luglio 2030.
Spagna e Paesi Bassi hanno seguito un’impostazione diversa, utilizzando strumenti generali per affrontare la congestione elettrica. In Spagna, nei nodi critici, le richieste di connessione possono essere gestite attraverso procedure competitive e aste pubbliche, superando il tradizionale criterio del primo arrivato, primo servito.
Nei Paesi Bassi, invece, il regolatore ACM ha introdotto diritti di trasporto alternativi con sconti di circa il 50% e contratti a disponibilità limitata per i grandi consumatori. Dal 2025 è inoltre previsto un meccanismo che consente ai gestori di recuperare la capacità contrattualizzata ma non utilizzata.
Queste esperienze mostrano come la gestione dei data center richieda interventi che vadano oltre la semplice autorizzazione alla costruzione degli impianti.
Italia, il disegno di legge è fermo al Senato: cosa manca
Secondo Laboratorio REF Ricerche, il quadro italiano presenta ancora importanti lacune. La Strategia di attrazione degli investimenti del MIMIT, pubblicata nel novembre 2025, riconosce il valore strategico del comparto, ma non definisce soglie obbligatorie di efficienza, obiettivi temporali o specifici meccanismi di applicazione. Non prevede inoltre un coinvolgimento diretto di ARERA.
Anche i dati sulle prestazioni degli impianti mostrano margini di miglioramento: il PUE medio italiano è pari a 1,46, contro 1,36 a livello europeo. Il WUE si attesta invece a 0,7, rispetto alla media europea di 0,58.
Un intervento sulla semplificazione amministrativa è arrivato con il decreto Bollette, che ha introdotto un procedimento autorizzativo unico per i data center, con tempi ordinari previsti entro dieci mesi.
L’Italia presenta inoltre un possibile vantaggio competitivo nei tempi di connessione. Secondo Ember, il Paese figura tra i mercati con le attese più brevi, anche se il dato rappresenta un valore minimo e non una media. L’aumento delle richieste potrebbe quindi modificare questo scenario.
Rimane invece incompleto il percorso legislativo. Il disegno di legge delega sui data center, approvato dalla Camera il 24 febbraio 2026, risulta ancora fermo al Senato.
Il rischio, evidenziato nell’analisi, è che l’assenza di un coordinamento preventivo con la disciplina europea porti alla definizione di parametri nazionali differenti, aumentando l’incertezza per gli investitori.
Tra le questioni da affrontare c’è anche quella degli impianti ibridi alimentati da fonti rinnovabili. Occorre distinguere le strutture destinate a immettere energia nella rete da quelle progettate per alimentare direttamente il data center attraverso sistemi di produzione co-localizzati.
Un’esperienza da cui partire è quella della Lombardia, che ha introdotto criteri misurabili per valutare i nuovi insediamenti attraverso un sistema premiale e non prescrittivo. Per Laboratorio REF Ricerche, questi criteri potrebbero costituire una base per la definizione di standard nazionali, evitando la frammentazione delle regole tra le diverse Regioni.
Acqua, rifiuti e territorio: le altre sfide della sostenibilità
Il position paper richiama l’attenzione anche sugli impatti ambientali meno visibili dei data center. Per quanto riguarda i rifiuti elettronici, server e apparecchiature informatiche richiedono una gestione adeguata durante tutto il ciclo di vita. Tra le proposte figurano una mappatura delle norme applicabili alle diverse componenti e il rafforzamento della responsabilità estesa del produttore.
Un’altra possibilità riguarda il recupero delle aree industriali dismesse. La Pubblica Amministrazione potrebbe promuovere gare che associno la bonifica dei siti alla realizzazione di data center destinati ai propri servizi, unendo rigenerazione urbana e autonomia digitale.
La sostenibilità deve quindi entrare nella valutazione dei progetti fin dalla scelta della localizzazione, considerando disponibilità idrica, consumo di suolo, possibilità di recuperare il calore e accesso alle fonti rinnovabili.
Data center vicino casa: gli italiani chiedono garanzie ambientali
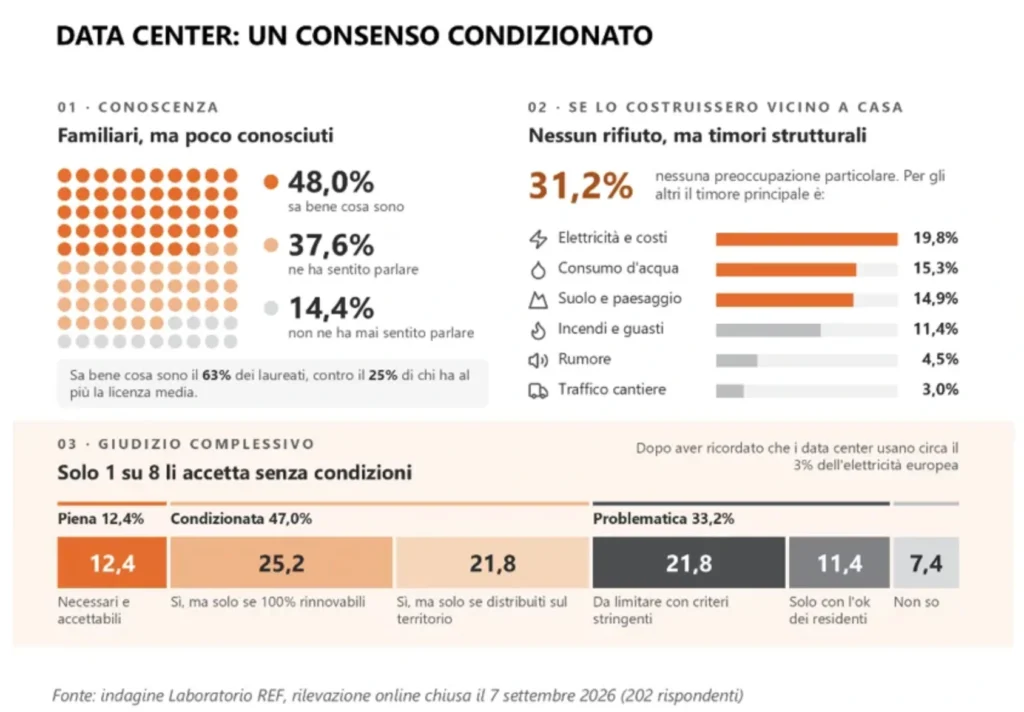
Un elemento importante per lo sviluppo del settore è rappresentato anche dall’accettazione delle comunità locali. A questo proposito, il Laboratorio REF ha condotto nel settembre 2026 un’indagine su 202 persone per comprendere la percezione dei cittadini nei confronti dei data center.
L’85,6% degli intervistati dichiara di averne sentito parlare, ma soltanto il 48% afferma di sapere effettivamente cosa siano. Non emerge un rifiuto generalizzato: il 31% non avrebbe particolari preoccupazioni in caso di un impianto vicino alla propria abitazione.
Soltanto il 12% considera i data center accettabili senza condizioni. Il 47% li accetta invece a determinate condizioni: il 25% se alimentati da fonti rinnovabili e il 22% se distribuiti sul territorio. Un ulteriore 33% li considera problematici.
I risultati suggeriscono che il consenso dipende soprattutto dalle garanzie ambientali e dalle modalità con cui vengono progettati e distribuiti i nuovi impianti.
Le quattro proposte per una strategia nazionale sui data center
Dall’analisi di Laboratorio REF Ricerche emergono quattro indicazioni per costruire una disciplina nazionale più efficace.
La prima riguarda il coinvolgimento di ARERA e l’anticipo degli standard europei, attraverso indicatori misurabili e requisiti minimi da aggiornare in coerenza con la normativa comunitaria.
La seconda riguarda la gestione delle connessioni elettriche. Servono mappe aggiornate della capacità disponibile e strumenti per assegnare la rete in modo efficiente, soprattutto nelle aree maggiormente congestionate.
La terza è il superamento delle asimmetrie normative che penalizzano gli impianti ibridi destinati all’autoconsumo da fonti rinnovabili.
La quarta consiste nell’introduzione di criteri per valutare i siti destinati ai nuovi insediamenti, premiando disponibilità idrica, recupero del calore, approvvigionamento rinnovabile, efficienza energetica, contenimento del consumo di suolo e corretta gestione dei rifiuti elettronici.
La conclusione del position paper è che la crescita dei data center non può essere governata soltanto attraverso la semplificazione delle autorizzazioni. Servono una pianificazione energetica adeguata, regole certe e criteri ambientali condivisi.